2026 год стал поворотным моментом для российских импортеров, столкнувшихся с новыми вызовами, связанными с изменениями в налоговой системе как в России, так и в Китае. Эти изменения требуют от бизнеса переосмыслении своих финансовых моделей и адаптации к новым условиям, в которых налоговые правила стали более строгими и сложными.
С начала 2026 года в России вступила в силу новая ставка налога на добавленную стоимость (НДС) для импортируемых товаров, увеличенная с 20% до 22%. Хотя льготные ставки для определенных категорий товаров, таких как детские товары, медикаменты и продовольствие, остались неизменными, введение механизма авансового НДС создало дополнительные сложности для бизнеса. Теперь компании обязаны уплачивать налог до фактического пересечения границы, что ведет к замораживанию ликвидности на этапе транспортировки.
В то же время, в Китае произошли значительные изменения в системе налогообложения. С 1 марта 2026 года вступил в силу новый закон о НДС, который радикально изменил правила возврата налога для экспортируемых товаров. Министерство финансов Китая сократило систему возврата НДС для ряда секторов, что стало неожиданным ударом для многих иностранных покупателей. Например, для 249 категорий фотоэлектрической продукции, включая солнечные панели и инверторы, возврат налога был полностью отменен, а для аккумуляторов и элементов питания ставка была снижена с 9% до 6% с перспективой полного обнуления.
Эти нововведения уже начали оказывать заметное влияние на себестоимость грузов. Рост закупочных цен стал неизбежным, так как китайские производители, лишившиеся государственной субсидии, перенесли расходы на иностранных покупателей. Это касается даже контрактов, заключенных ранее, если товары были отгружены после 1 апреля 2026 года.
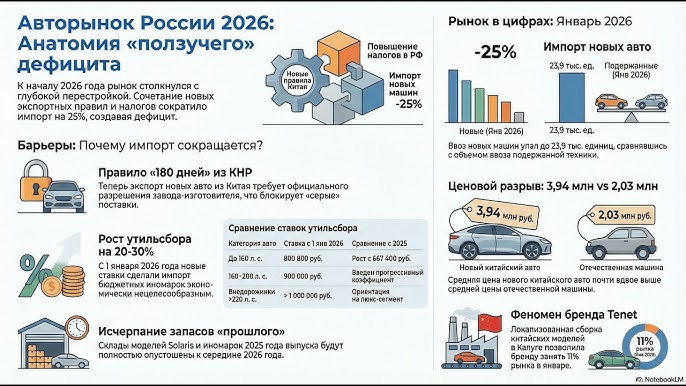
Кроме того, изменения в налоговой системе Китая привели к мультипликативному эффекту на таможне. Российская пошлина и НДС рассчитываются исходя из контрактной стоимости, и повышение цен на заводе в Китае автоматически увеличивает налоговую базу на российской границе. Это создает дополнительные финансовые нагрузки на импортеров, которые и без того сталкиваются с множеством вызовов.
Необходимо также учитывать новую ловушку «смешанных» сделок, установленную законодательством Китая. Если контракт включает как товары, так и услуги, такие как монтаж или программное обеспечение, налог рассчитывается отдельно для каждого компонента. В случае размытости формулировок налоговые органы могут применить максимальную ставку, что в конечном итоге обременяет российского покупателя.
В условиях таких изменений российские импортеры должны адаптироваться к новым реалиям, пересматривая свои стратегии и подходы к ведению бизнеса. Это включает в себя не только оптимизацию финансовых потоков, но и более тщательное планирование контрактов с китайскими производителями, чтобы избежать нежелательных налоговых последствий. Понимание изменений в налоговой политике и их влияния на рынок станет важным фактором для успешного ведения бизнеса в условиях глобальной экономики.
Таким образом, 2026 год стал не только годом новых возможностей, но и серьезных вызовов для российских импортеров, требуя от них гибкости и готовности к изменениям в условиях международной торговли.


